[10/10] Как руководителю обосновать, почему компании стоит вложить ресурсы в его инициативу?
История о том, как одна таблица спасла карьеру (и бюджет).
Несколько лет назад я работал CFO в одном перспективном финтехе. Ко мне пришёл COO. Глаза горели, в руках презентация на сорок слайдов.
«Мы тонем в рутине! Ручная сборка отчётов съедает сотни часов аналитиков. Я нашёл классное решение: внедряем автоматизированную BI-систему. Процессы ускорятся в три раза, команда выдохнет, клиенты получат данные день в день. Это прорыв!»
Идея казалась безупречной. Оптимизация, инновации, рост эффективности. CEO уже был готов одобрить пилот. Оставалась лишь «формальность» − подписать смету на 2 800 €.
Но перед тем как отправить проект на согласование собственникам, мы сели и за 15 минут заполнили простую финансовую модель.
Когда на экране появились итоговые цифры, в кабинете повисла тишина. Проект, который казался спасением компании, в реальности грозил обернуться чистым убытком. Почему так вышло − я расскажу чуть позже.
Но этот случай показал главное: то, что кажется отличной идеей, далеко не всегда является выгодной инвестицией.
Реальность рынка: почему «просто хороших идей» больше недостаточно
Ещё пару лет назад инициативу с лозунгом «это сделает продукт современнее» могли согласовать почти под честное слово. Сегодня правила изменились:
- Бюджеты оптимизируются. Эпоха дешёвых денег и щедрого венчурного оптимизма закончилась. Компании внимательнее считают каждый евро.
- Внутренняя конкуренция зашкаливает. За один и тот же инвестиционный пул борются маркетинг, разработка, продажи и операционка.
- Скепсис руководства на максимуме. Собственники и финансовые директора устали от обещаний «абстрактной эффективности» и бесконечных затрат на софт, которым через полгода никто не пользуется.
Для руководителя умение считать экономику инициатив − это ключевой инструмент влияния. Это разница между позицией просителя («Дайте бюджет, нам очень надо») и позицией сильного бизнес-партнера («Мы вложим X, вернем через Y месяцев и заработаем Z»). Только так можно двигать компанию вперед даже в условиях ограничений.
Перестаньте мыслить категорией «гениально». Начните мыслить категорией «рентабельно»
Бизнес покупает не эмоции, а предсказуемый финансовый результат и управление рисками. Руководителю или инвестору жизненно важно получить ответы на три базовых вопроса:
- Во сколько в реальности обойдётся решение?
- Какой конкретно денежный результат оно принесёт?
- Когда вложения окупятся?
Давайте разберём, как перевести любую инициативу на язык денег ещё до того, как команда потратит недели на её реализацию.
Шаг 1. Считаем затраты: снимаем розовые очки
Главная ошибка инициаторов − считать только прямой ценник счёта от подрядчика: «Сервис стоит всего 1000 € в месяц» или «Разработка обойдётся в 2800 €».
Бизнес мыслит полными затратами. К прямым расходам всегда прибавляются скрытые:
- Время команды (FTE). Сколько часов работы штатных сотрудников уйдет на постановку ТЗ, тестирование и внедрение? Время специалистов − это не «бесплатный ресурс», а реальные деньги компании (зарплаты, налоги, аренда, сопутствующие расходы).
- Обучение и адаптация. Команду нужно научить работать по-новому. Это материалы, тренинги и неизбежная временная просадка продуктивности на старте.
- Инфраструктура и сопровождение. Дополнительные сервера, интеграции, лицензии, юридические проверки договоров.
- Стоимость регулярной поддержки (OPEX). Проект мало запустить, за его функционирование придётся платить ежемесячно.
Шаг 2. Оцениваем потенциальный эффект в деньгах
Любой реальный бизнес-эффект укладывается в одну из трёх измеримых корзин:
- Мы заработаем больше денег (рост конверсии, увеличение среднего чека, выход на новый сегмент).
- Мы потратим меньше денег (прямое сокращение внешних выплат, отказ от дорогих услуг, уменьшение брака).
- Мы снизим риски (предотвращение штрафов регуляторов, снижение вероятности сбоев и простоев).
Ловушка: экономия времени ≠ экономия денег
«Мы сэкономим команде 40 рабочих часов в месяц!» − звучит убедительно? Для финансиста этого недостаточно.
Если в результате автоматизации сотрудники стали тратить на отчёты меньше времени, но при этом штат не сократился, переработки не уменьшились, а высвобожденные часы ушли на кофе-брейки, бизнес не получил ни одного цента дополнительного Cash Flow. Высвобожденное время превращается в деньги только тогда, когда оно либо срезает прямые выплаты компании, либо напрямую направляется на генерацию новой маржи.
Шаг 3. Управленческий кейс: как работает финансовая модель на практике
Вернёмся к нашему примеру − проекту «Автоматизация отчётности». Разберем реальный расчет с помощью базовой финансовой модели на горизонте 12 месяцев.
- Полная оцифровка инвестиций: куда уходят 5000 €
На старте инициатор закладывал только стоимость подрядчика (2800 €). Но при честном расчёте разовые капитальные затраты (CAPEX) выросли почти вдвое:
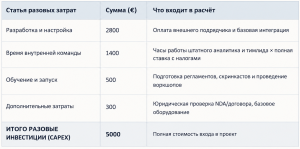
К этому добавляются ежемесячные операционные расходы (OPEX):
- Лицензии и подписки на софт: 100 €/мес
- Поддержка и инфраструктура: 100 €/мес
- Всего ежемесячно: 200 € (или 2400 € в год).
ИТОГО общие затраты компании за 12 месяцев: 5000 € + (200 € × 12) = 7400 €.
- Оценка эффекта и три сценария
Чтобы не попасть в ловушку «абстрактных часов», команда зафиксировала подтверждаемую экономию: внедрение новой системы позволяет полностью отказаться от услуг внешнего аутсорсингового аналитического агентства, которому компания платила 1200 € в месяц.
Однако в бизнесе прогнозы редко сбываются на 100%. Поэтому профессиональный руководитель всегда строит сценарный анализ:
- Базовый сценарий (коэффициент 1.0): всё пошло по плану. Экономия − 1200 €/мес. Чистый приток: 1200 − 200 = 1000 €/мес.
- Пессимистичный сценарий (коэффициент 0.5): агентство удалось сократить лишь частично, возникли сложности с адаптацией. Экономия − всего 600 €/мес. Чистый приток: 600 − 200 = 400 €/мес.
- Оптимистичный сценарий (коэффициент 1.3): система позволила также срезать платные выгрузки данных и закрыть рутину соседнего отдела. Экономия − 1560 €/мес. Чистый приток: 1 560 − 200 = 1360 €/мес.
- Денежный поток (Cash Flow) и точка окупаемости
Посмотрим, как выглядит накопленный денежный поток компании по месяцам:
- Месяц 0: −5000 € (разовые инвестиции)
- Месяц 1: −4000 € (−5000 − 200 + 1 200)
- Месяц 2: −3000 €
- Месяц 3: −2000 €
- Месяц 4: −1000 € (в оптимистичном сценарии окупаемость наступает уже здесь: +440 €)
- Месяц 5: 0 € (ТОЧКА ОКУПАЕМОСТИ / Payback Period в базовом сценарии)
- Месяц 6: +1000 €
- Месяц 12: +7000 € чистой выгоды на счетах компании
- Итоговая матрица решений за 12 месяцев
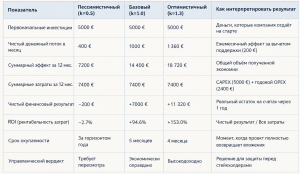
Сведем результаты расчета в итоговую управленческую таблицу:
Управленческий вывод из цифр
Что эта таблица говорит руководителю?
- В базовом сценарии проект отличный: окупается за 5 месяцев и приносит компании почти 95% годовой доходности (чистыми 7000 € сверх всех расходов). С такими цифрами можно уверенно идти к генеральному директору.
- Но пессимистичный сценарий вскрывает уязвимость: если эффект упадёт на 50%, за год компания потеряет 200 € и заморозит 5000 € оборотных средств без возврата в течение 12 месяцев.
- Решение зрелого лидера: идти на защиту не с лозунгом «всё будет супер», а с готовым планом хеджирования рисков: «Коллеги, если мы подтверждаем отказ от внешнего агентства на 1200 €, мы в плюсе уже через 5 месяцев. Но если мы не уверены, что сможем полностью закрыть внешний контракт, проект запускать нельзя, пока мы не оптимизируем стартовые затраты».
Все расчёты ниже можно повторить на своих цифрах в калькуляторе − ссылка в конце статьи.
Чем закончилась история из начала статьи?
Когда мы с COO заполнили эту модель, оказалось, что в его первоначальном плане не было подтвержденной денежной экономии. Он просто рассчитывал «разгрузить сотрудников», надеясь, что они займутся какими-то другими задачами. Внешних подрядчиков у них не было. Это означало, что проект с первого дня попадал в зону чистого убытка: компания потратила бы 7400 € за год, получив взамен… 0 € в кассу.
Руководитель не расстроился. Наоборот, у него открылись глаза. Вместо того, чтобы защищать убыточную идею и испортить репутацию перед акционерами, он взял паузу на две недели и пересобрал проект:
- Договорился с коммерческим директором, что освободившиеся часы аналитиков будут направлены на персональный скоринг клиентской базы для отдела продаж (что давало прогнозируемый прирост закрытых сделок).
- Договорился с разработчиками о поэтапном MVP, срезав стартовые затраты с 5000 до 2200 €.
Через две недели он пришел к генеральному директору уже не с эмоциональной презентацией, а с одностраничной финмоделью. Бюджет согласовали за 10 минут.
Проект окупился на четвертый месяц.
Чек-лист перед тем, как просить бюджет
Прежде чем идти к руководству или инвестору со своей инициативой, проверьте себя:
- Посчитаны ли скрытые затраты? Учтены ли рабочие часы команды, обучение, поддержка и юридическое сопровождение?
- Является ли эффект денежным? Приводит ли идея к реальному притоку денег или прямому сокращению расходов, а не просто к «экономии абстрактного времени»?
- Просчитан ли пессимистичный сценарий? Что произойдет с окупаемостью, если результат окажется в два раза скромнее ожиданий?
- Сформулирована ли альтернатива? Что будет, если компания решит не делать ничего или сделает дешёвый MVP?
Говорите с бизнесом на его родном языке − языке цифр, рентабельности и возврата инвестиций. Именно так хорошие идеи перестают быть фантазиями и превращаются в профинансированные, сильные и успешные проекты.
Упражнение: посчитайте свою идею за 5 минут
Чтобы не считать вручную, можно воспользоваться калькулятором инвестиционной привлекательности идеи: в нём та же модель, что мы разобрали выше.
Подставьте свои затраты и ожидаемый эффект, настройте три сценария и сразу получите окупаемость, ROI, чистый денежный эффект за 12 месяцев и помесячный денежный поток.
Не забывайте главное правило: вносите только подтверждаемую денежную экономию или дополнительную маржу. Часы, которые «освободились», но никуда не ушли, в расчёт не идут.
Кирилл Линник
Тренер Стратоплана, автор телеграм-канала О финансах просто | Кирилл Линник, финансовый директор с более чем 20-летним стажем, специализирующийся на управленческом учёте, бюджетировании, инвестиционном анализе и риск-менеджменте.